2023年中国眼镜行业白皮书 眼镜销售市场深度解析与未来展望
一、引言
2023年,随着我国经济社会全面恢复常态化运行,消费市场逐步回暖,眼镜行业作为兼具视力矫正与时尚消费属性的重要民生领域,呈现出新的发展态势。本白皮书基于公开市场数据、行业调研及消费者行为分析,全面梳理2023年中国眼镜销售市场的规模、渠道、品类及竞争格局,旨在为行业从业者与投资者提供参考。
二、市场规模与增长动力
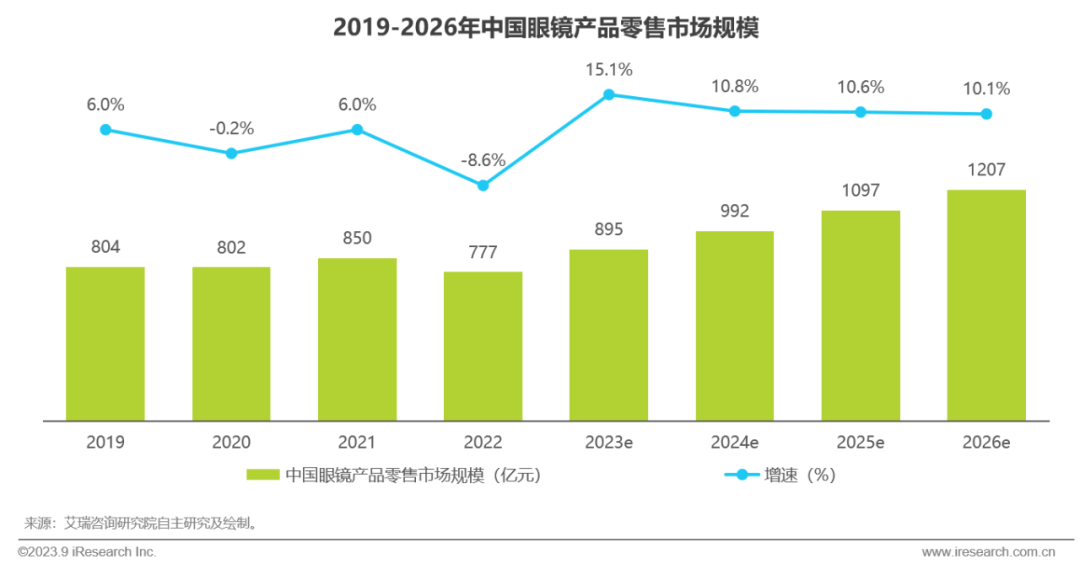
2023年中国眼镜产品零售市场规模约为950亿元人民币,同比增长约8.6%,增速较2022年显著回升。增长主要驱动力包括:
- 视力健康需求持续扩大:我国青少年近视率仍居高不下(超50%),老龄化加剧老花镜需求,叠加电子产品普及带来的视疲劳问题,基础矫正需求稳健。
- 消费升级与时尚化:太阳镜、防蓝光镜片、多焦点渐进镜片等高附加值产品渗透率提升,客单价从2020年的约450元升至2023年的约560元。
- 线下场景复苏:连锁眼镜店客流恢复,上游镜片厂商加大渠道支持,线上线下一体化(O2O)模式成熟。
三、销售渠道结构分析
2023年眼镜销售渠道呈现“线下主导、线上加速”的格局:
- 线下渠道:占比约72%,其中连锁品牌门店(如宝岛、博士眼镜、JINS等)占线下销售的45%,区域独立门店占40%,医院视光中心占15%。连锁品牌凭借标准化验光服务和会员体系保持优势。
- 线上渠道:占比28%,同比增长近20%。主要平台包括天猫、京东、抖音电商及品牌私域小程序。线上销售以太阳镜、隐形眼镜及镜架为主,镜片定制化销售比例较低,但线上预约+线下验光的融合模式增长迅速。
66 | 77
- 新兴渠道:短视频直播带货贡献线上销售额的35%,内容种草(小红书、抖音)对年轻消费者决策影响显著。
四、重点品类销售表现
| 品类 | 零售额占比 | 同比增速 | 关键趋势 |
|------|-----------|---------|---------|
| 镜架 | 28% | +7.2% | 钛合金、板材材质受青睐,轻量化设计溢价明显 |
| 镜片 | 35% | +9.5% | 防蓝光、离焦近视防控镜片成为增长引擎,蔡司、依视路等高端品牌增速超15% |
| 太阳镜 | 18% | +6.8% | 季节性明显,国产品牌(如暴龙)通过IP联名抢占中端市场 |
| 隐形眼镜及护理液 | 12% | +11.3% | 美瞳品类爆发,日抛产品渗透率升至40% |
| 老花镜及其他 | 7% | +5.1% | 渐进多焦点镜片销售同比增长12% |
五、消费者行为洞察
- 年龄分层:18-30岁贡献线上销售额的55%,偏好时尚款与美瞳;31-45岁关注防蓝光及近视防控功能;46岁以上逐步转向渐进多焦点眼镜。
- 决策因素:验光专业度(68%)仍为首要考虑,价格敏感度较2022年下降4个百分点,品牌与款式权重上升。
- 客单价:一线城市户均年眼镜消费约750元,三线及以下城市约380元,下沉市场增长潜力显著。
六、挑战与机遇
挑战:行业集中度低(CR5不足15%),同质化竞争激烈;公立医院视光中心与连锁店分流客源;隐形眼镜(特别是美瞳)线上销售监管趋严。
机遇:青少年近视防控政策红利释放(离焦镜片市场2025年预计超200亿元);时尚化与功能化结合(AR测脸、AI试戴)优化线上体验;银发经济催生老视矫正需求。
七、未来展望(2024-2026)
预计中国眼镜零售市场将保持7%-9%的年复合增长,2026年市场规模有望突破1150亿元。建议行业参与者:强化专业视光服务形成差异化,加速 OMO 模式(线下体验+线上引流)落地,加大技术创新与自有品牌建设,关注近视防控等高潜力细分赛道。行业竞争将更趋多元化,全国性连锁与区域精品店并行发展格局有望进一步巩固。
如若转载,请注明出处:http://www.ilkjhu.com/product/39.html
更新时间:2026-11-01 02:44:46